Tài Liệu
Ân Hạn Nợ Gốc Là Gì? Giải Mã Chính Sách Giúp Giảm Áp Lực Tài Chính Khi Vay Ngân Hàng
Thời gian ân hạn gốc là một chính sách hỗ trợ tài chính từ ngân hàng, được thiết kế để giúp người vay giảm bớt gánh nặng tài chính, đặc biệt trong những giai đoạn khởi đầu hoặc khó khăn của khoản vay. Đây là một khái niệm quan trọng mà bất kỳ ai có ý định vay vốn đều nên tìm hiểu kỹ lưỡng. Bài viết này sẽ đi sâu giải thích ân hạn nợ gốc là gì, các hình thức phổ biến và những thông tin cần thiết để bạn có thể tận dụng tối đa lợi ích từ chính sách này.
1. Ân Hạn Nợ Gốc Là Gì? Khái Niệm Cơ Bản
Ân hạn nợ gốc là khoảng thời gian mà người vay được tạm hoãn việc thanh toán khoản tiền gốc của khoản vay, và chỉ cần chi trả phần lãi suất (nếu có thỏa thuận với ngân hàng). Giai đoạn này bắt đầu từ khi bạn nhận được tiền giải ngân cho đến kỳ thanh toán nợ gốc đầu tiên. Mục đích chính của việc áp dụng thời gian ân hạn gốc là nhằm giảm áp lực tài chính ban đầu, tạo điều kiện cho người vay có thời gian chuẩn bị nguồn lực tài chính ổn định hơn cho dự án hoặc kế hoạch của mình.
Ví dụ, khi bạn vay mua bất động sản, ngân hàng có thể cung cấp chính sách “Thời gian ân hạn gốc lên đến 10 năm”. Điều này có nghĩa là trong suốt 10 năm đầu tiên, bạn chỉ cần thanh toán tiền lãi hàng tháng, còn khoản tiền gốc sẽ được hoãn trả toàn bộ hoặc một phần. Sau khi kết thúc giai đoạn ân hạn, bạn mới bắt đầu thanh toán cả tiền gốc và lãi theo đúng tiến độ đã cam kết trong hợp đồng.
 Thời gian ân hạn gốc là một giải pháp giúp người vay giảm áp lực tài chính khi vay ngân hàng.
2. Hai Hình Thức Ân Hạn Gốc Phổ Biến Khi Vay Vốn
Chính sách ân hạn nợ gốc có thể được áp dụng dưới hai hình thức chính, tùy thuộc vào thỏa thuận cụ thể với ngân hàng hoặc tổ chức tín dụng.
2.1. Ân Hạn Trả Tiền Nợ Gốc
Trong hình thức này, khách hàng sẽ không cần phải đóng tiền nợ gốc trong suốt thời gian ân hạn. Thay vào đó, họ chỉ có trách nhiệm thanh toán phần lãi suất phát sinh theo đúng hợp đồng đã ký kết. Khoản tiền gốc sẽ được phân bổ để trả đều trong các kỳ hạn còn lại sau khi thời gian ân hạn kết thúc.
Ví dụ: Bạn vay 100 triệu VND từ ngân hàng vào ngày 01/01/2024, với kỳ trả nợ đầu tiên là 01/02/2024. Nếu ngân hàng có chính sách ân hạn nợ gốc 6 tháng, thì từ 01/02/2024 đến 01/06/2024, bạn chỉ cần trả tiền lãi. Bắt đầu từ 01/07/2024, bạn sẽ phải thanh toán cả tiền gốc và lãi (tùy thuộc vào thỏa thuận cụ thể). Số tiền gốc còn lại sẽ được chia đều cho các kỳ hạn tiếp theo trong hợp đồng.
2.2. Ân Hạn Trả Tiền Nợ Gốc và Lãi
Đây là hình thức mà khách hàng được hoãn thanh toán cả khoản tiền gốc và lãi định kỳ trong suốt thời gian ân hạn. Chính sách này mang lại sự hỗ trợ tối đa cho người vay trong giai đoạn đầu, giúp họ có thêm nhiều thời gian hơn để ổn định tài chính trước khi bắt đầu nghĩa vụ trả nợ đầy đủ.
Ví dụ: Bạn vay 200 triệu VND từ ngân hàng vào ngày 01/01/2024, với kỳ trả nợ đầu tiên là 01/02/2024. Nếu ngân hàng áp dụng chính sách ân hạn cả gốc và lãi trong 6 tháng, bạn sẽ không phải thanh toán bất kỳ khoản tiền gốc hay lãi nào trong khoảng thời gian từ 01/02/2024 đến 01/06/2024. Mãi đến 01/07/2024, bạn mới bắt đầu thực hiện nghĩa vụ thanh toán đầy đủ cả gốc và lãi.
Ân hạn nợ gốc giúp người vay có thêm thời gian chuẩn bị nguồn tài chính để thanh toán khoản vay cho tổ chức tín dụng.
Ân hạn nợ gốc giúp người vay có thêm thời gian chuẩn bị nguồn tài chính để thanh toán khoản vay cho tổ chức tín dụng.
3. Cách Tính Tiền Lãi Khi Ân Hạn Nợ Gốc: Một Ví Dụ Minh Họa
Để giúp bạn hình dung rõ hơn, hãy xem xét ví dụ cụ thể về cách tính toán tiền lãi khi áp dụng chính sách ân hạn nợ gốc là gì:
Giả sử bạn vay ngân hàng 700.000.000 VND với lãi suất 10%/năm, tính trên dư nợ giảm dần. Thời hạn vay là 12 tháng, giải ngân vào ngày 17/6/2024 và đáo hạn vào 17/6/2025. Bạn được ân hạn gốc trong 3 tháng đầu tiên và bắt đầu trả gốc từ ngày 17/9/2024 (tháng thứ 4 theo hợp đồng).
Trường hợp 1: Ân hạn trả tiền nợ gốc (chỉ trả lãi)
| Từ ngày | Đến ngày | Số ngày | Số tiền gốc (VND) | Lãi suất (%/năm) | Số tiền lãi trong hạn (VND) | Tổng số tiền cần trả (VND) | Gốc (VND) |
|---|---|---|---|---|---|---|---|
| (1) | (2) | (3) | (4) | (5) | (6) | ||
| 17/6/2024 | 17/7/2024 | 30 | 700.000.000 | 10 | 5.753.425 | 5.753.425 | – |
| 17/7/2024 | 17/8/2024 | 31 | 700.000.000 | 10 | 5.945.205 | 5.945.205 | – |
| 17/8/2024 | 17/9/2024 | 31 | 700.000.000 | 10 | 5.945.205 | 75.945.205 | 70.000.000 |
| 17/9/2024 | 17/10/2024 | 30 | 630.000.000 | 10 | 5.178.082 | 75.178.082 | 70.000.000 |
| 17/10/2024 | 17/11/2024 | 31 | 560.000.000 | 10 | 4.756.164 | 74.756.164 | 70.000.000 |
| 17/11/2024 | 17/12/2024 | 30 | 490.000.000 | 10 | 4.027.397 | 74.027.397 | 70.000.000 |
| 17/12/2024 | 17/1/2025 | 31 | 420.000.000 | 10 | 3.567.123 | 73.567.123 | 70.000.000 |
| 17/1/2025 | 17/2/2025 | 31 | 350.000.000 | 10 | 2.972.603 | 72.972.603 | 70.000.000 |
| 17/2/2025 | 17/3/2025 | 28 | 280.000.000 | 10 | 2.147.945 | 72.147.945 | 70.000.000 |
| 17/3/2025 | 17/4/2025 | 31 | 210.000.000 | 10 | 1.783.562 | 71.783.562 | 70.000.000 |
| 17/4/2025 | 17/5/2025 | 30 | 140.000.000 | 10 | 1.150.685 | 71.150.685 | 70.000.000 |
| 17/5/2025 | 17/6/2025 | 31 | 70.000.000 | 10 | 594.521 | 70.594.521 | 70.000.000 |
| Tổng | 43.821.918 | 743.821.918 | 700.000.000 |
Trường hợp 2: Ân hạn gốc và lãi (hoãn cả gốc và lãi)
| Từ ngày | Đến ngày | Số ngày | Số tiền gốc | Lãi suất (%/năm) | Số tiền lãi trong hạn | Tổng số tiền cần trả | Gốc |
|---|---|---|---|---|---|---|---|
| (1) | (2) | (3) | (4) | (5) | (6) | ||
| 17/6/2024 | 17/9/2024 | 92 | 700.000.000 | 10 | 17.643.836 | 87.643.836 | 70.000.000 |
| 17/9/2024 | 17/10/2024 | 30 | 630.000.000 | 10 | 5.178.082 | 75.178.082 | 70.000.000 |
| 17/10/2024 | 17/11/2024 | 31 | 560.000.000 | 10 | 4.756.164 | 74.756.164 | 70.000.000 |
| 17/11/2024 | 17/12/2024 | 30 | 490.000.000 | 10 | 4.027.397 | 74.027.397 | 70.000.000 |
| 17/12/2024 | 17/1/2025 | 31 | 420.000.000 | 10 | 3.567.123 | 73.567.123 | 70.000.000 |
| 17/1/2025 | 17/2/2025 | 31 | 350.000.000 | 10 | 2.972.603 | 72.972.603 | 70.000.000 |
| 17/2/2025 | 17/3/2025 | 28 | 280.000.000 | 10 | 2.147.945 | 72.147.945 | 70.000.000 |
| 17/3/2025 | 17/4/2025 | 31 | 210.000.000 | 10 | 1.783.562 | 71.783.562 | 70.000.000 |
| 17/4/2025 | 17/5/2025 | 30 | 140.000.000 | 10 | 1.150.685 | 71.150.685 | 70.000.000 |
| 17/5/2025 | 17/6/2025 | 31 | 70.000.000 | 10 | 594.521 | 70.594.521 | 70.000.000 |
| Tổng | 43.821.918 | 743.821.918 | 700.000.000 |
Các bảng trên minh họa cách tính toán dựa trên dư nợ giảm dần, và số ngày trong từng tháng. Khi ân hạn, tổng số tiền lãi phải trả trong cả hai trường hợp có thể không thay đổi, nhưng lịch trình và số tiền phải trả mỗi tháng sẽ khác nhau, ảnh hưởng trực tiếp đến dòng tiền của người vay.
4. Phân Biệt Ân Hạn Nợ Gốc Và Gia Hạn Nợ Gốc
Trong quá trình tìm hiểu về ân hạn nợ gốc là gì, bạn có thể gặp thêm khái niệm “gia hạn nợ gốc”. Mặc dù cả hai đều liên quan đến việc điều chỉnh thời gian trả nợ, chúng là hai khái niệm hoàn toàn khác biệt.
| Ân hạn nợ gốc | Gia hạn nợ gốc | |
|---|---|---|
| Bản chất | Người vay được tạm hoãn thời gian trả tiền gốc trong một khoảng thời gian nhất định. | Người vay được kéo dài tổng thời gian trả tiền gốc của khoản vay so với ban đầu. |
| Thời điểm bắt đầu | Được xem xét và thỏa thuận tại thời điểm đề xuất nhu cầu vay. | Thường xảy ra trong quá trình vay khi người vay gặp khó khăn và cần thêm thời gian để trả nợ. |
| Chính sách tiền lãi | Tất cả đều tính trên dư nợ gốc thực tế/niên kim… theo từng kỳ trả nợ đã ký kết với ngân hàng. | Tất cả đều tính trên dư nợ gốc thực tế/niên kim… theo từng kỳ trả nợ đã ký kết với ngân hàng. |
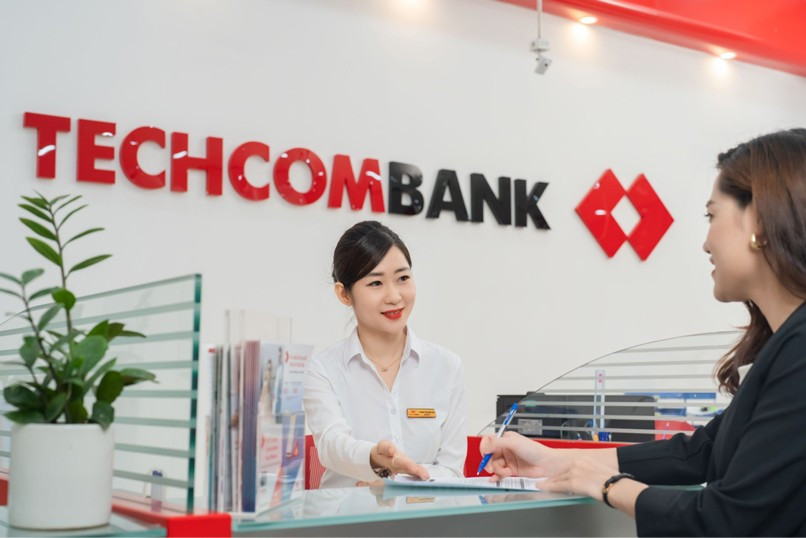
Ngân hàng Techcombank có chính sách ân hạn gốc cho các giải pháp vay thế chấp.
Ngân hàng Techcombank có chính sách ân hạn gốc cho các giải pháp vay thế chấp.
Tổng kết lại, thời gian ân hạn nợ gốc là một chính sách linh hoạt và hữu ích, giúp người vay có thêm không gian tài chính trong giai đoạn đầu của khoản vay. Để đảm bảo quá trình vay diễn ra thuận lợi, bạn nên chủ động liên hệ ngân hàng ngay từ khi tìm hiểu khoản vay để được tư vấn chi tiết về ân hạn nợ gốc là gì và các chính sách liên quan. Đồng thời, hãy cân nhắc kỹ lưỡng phương án phù hợp với khả năng tài chính cá nhân, lập kế hoạch chi tiêu rõ ràng và tính toán cẩn thận các nguồn thu nhập để luôn duy trì được khả năng thanh toán.
SẢN PHẨM ĐƯỢC YÊU THÍCH NHẤT
Nút T Bi Nhôm 2020-3030-4040
Ke Góc Nhôm T 2020 – 3030 – 4040 Đen_Trắng
Pro Micro ATmega32U4 5V/16MHz Mini MCU Leonardo
Nhôm Định Hình EU 2020 V-Slot Trắng Và Đen
Nhôm Định Hình 3030 EU Trắng Và Đen
Nhôm 1020
CNC Shield V4
EndStop XSS – 5GL2